Une part croissante des premiers achats se fait aujourd'hui en solo : jeunes actifs célibataires, personnes séparées qui repartent de zéro, parents isolés. Tous partagent la même inquiétude : « avec un seul salaire, je n'y arriverai pas ». Ce n'est pas toujours vrai. Le neuf offre même plusieurs avantages précieux à l'acheteur seul : des frais de notaire réduits, un PTZ accessible dans toutes les zones pour un appartement, et des petites typologies conçues pour être fonctionnelles. Avant de lire la suite, découvrez en quelques secondes ce que votre loyer actuel pourrait financer dans le neuf.
Ce guide part de votre salaire net pour arriver à un budget réaliste, explique comment les banques regardent un dossier solo, détaille les aides qui comptent le plus pour une personne seule et donne des exemples de logements neufs disponibles. Toutes les simulations reprennent les hypothèses Vianova : crédit sur 20 ans à 3,3 % hors assurance, assurance emprunteur de 0,34 %, frais de notaire du neuf estimés à 2,5 %.
Ce qui change quand on achète seul
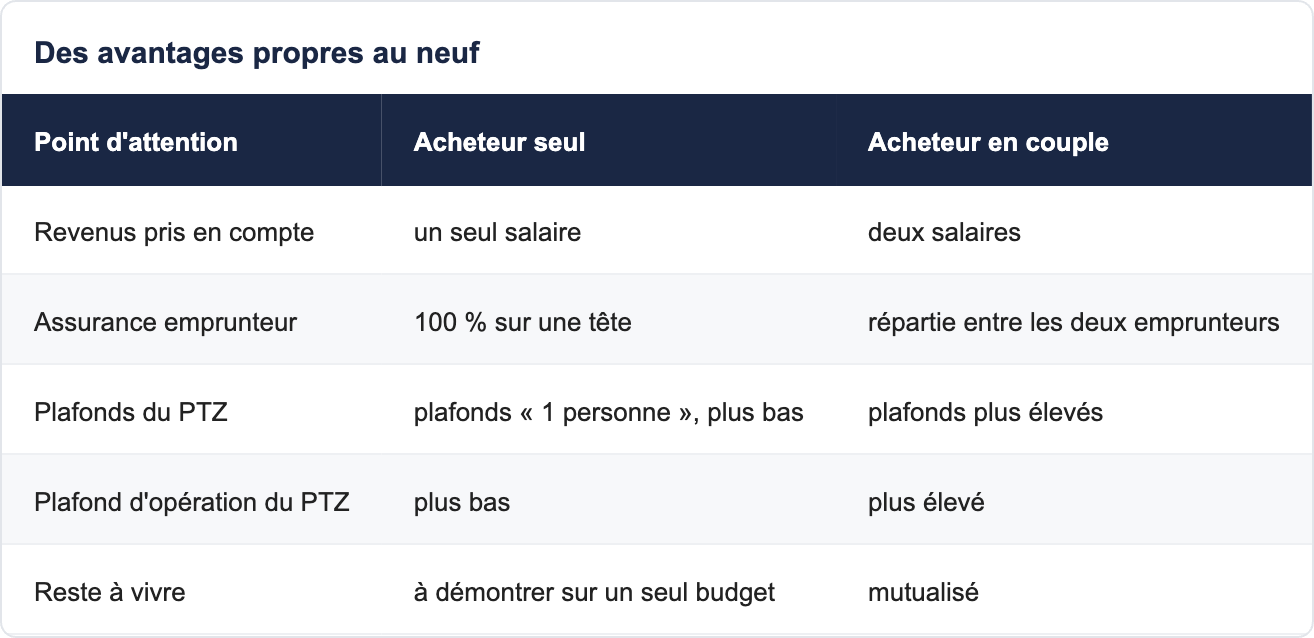
Une seule source de revenus, une seule assurance
La banque ne peut s'appuyer que sur un revenu. Il n'y a pas de second salaire pour amortir un accident de parcours, et l'assurance emprunteur couvre nécessairement 100 % du capital sur votre seule tête. Le dossier doit donc démontrer la stabilité de ce revenu et la solidité du reste à vivre.
Des règles de financement identiques pour tous
Les recommandations du Haut Conseil de stabilité financière s'appliquent à tous les emprunteurs : un taux d'effort de 35 % maximum, assurance comprise, et une durée de 25 ans au plus, portée à 27 ans dans le neuf lorsque le différé lié à la construction le justifie. Les banques disposent d'une marge de dérogation, en partie réservée aux primo-accédants et aux résidences principales.
Des avantages propres au neuf
Dans l'ancien, l'acheteur seul doit financer des frais de notaire de 7 à 8 % et souvent des travaux. Dans le neuf, les frais tombent à 2 à 3 %, le logement est livré sans travaux et le PTZ peut financer une partie du prix sans intérêts.
Combien emprunter avec un seul salaire ?
Le tableau ci-dessous applique la règle des 35 % au salaire net mensuel, sans autre crédit en cours. Il indique le montant empruntable sur 20 ans et sur 25 ans, à 3,3 % hors assurance dans les deux cas pour faciliter la comparaison (en pratique, le taux sur 25 ans est souvent un peu plus élevé).
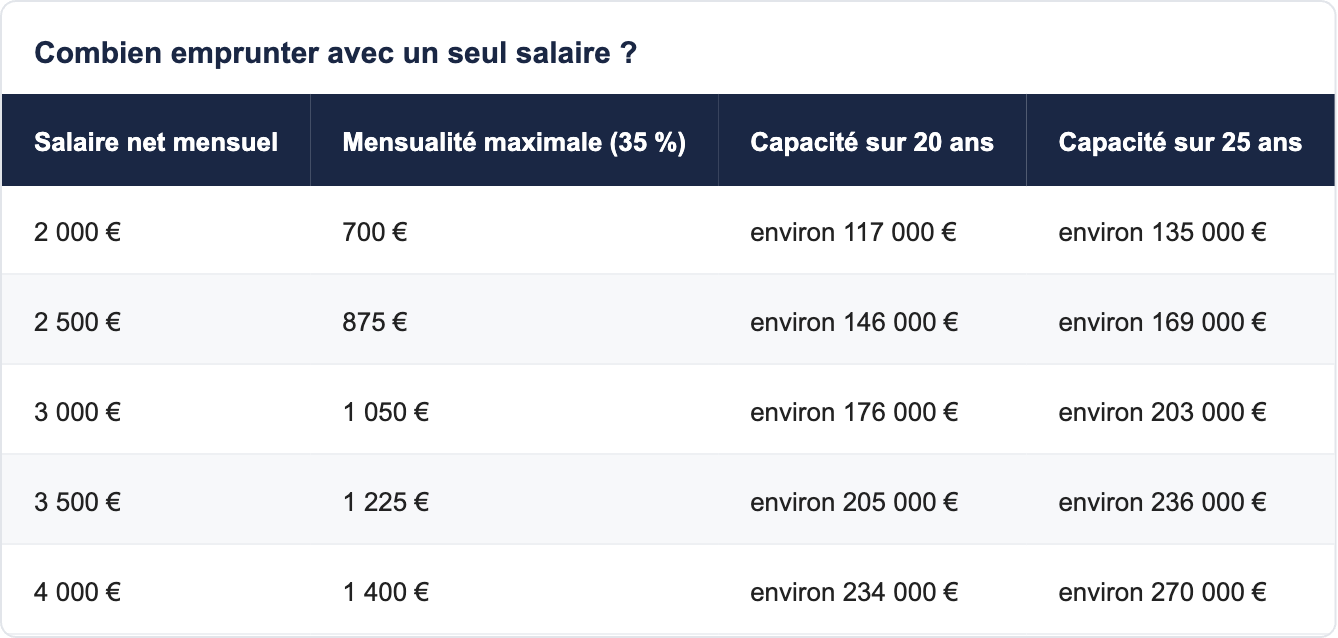
Calcul indicatif, assurance de 0,34 % incluse, hors apport, hors PTZ, sans autre crédit en cours. Il ne préjuge pas de l'accord d'un établissement prêteur.
À ce montant s'ajoutent votre apport et, le cas échéant, le prêt à taux zéro, qui ne coûte pas d'intérêts mais entre dans le calcul de l'endettement lorsqu'il est remboursé. C'est pourquoi le budget final d'un acheteur seul dépasse souvent le chiffre de la seule capacité d'emprunt.
Une autre façon de raisonner consiste à partir non pas du salaire mais du loyer que vous payez déjà : si vous versez chaque mois 800 € à votre propriétaire, votre budget supporte en pratique une mensualité de cet ordre. Notre simulateur et si votre loyer devenait votre mensualité ? fait ce calcul instantanément, sans vous demander ni nom ni coordonnées.
Le PTZ, levier numéro un de l'acheteur seul
Comment il fonctionne
Depuis le 1er avril 2025, le prêt à taux zéro finance l'achat d'un appartement neuf dans toutes les zones. Il couvre une quotité du prix, plafonnée par un montant d'opération qui dépend de la zone et de la taille du foyer. Pour un appartement neuf, la quotité va de 20 % à 50 % selon la tranche de revenus. Les remboursements peuvent être différés pendant plusieurs années pour les revenus les plus modestes, ce qui allège la mensualité au démarrage.
Les plafonds pour une personne seule
Pour un foyer d'une personne, le plafond d'opération retenu pour le calcul du PTZ est de 150 000 € en zones A bis et A, 135 000 € en zone B1, 110 000 € en zone B2 et 100 000 € en zone C. Dans le cas le plus favorable, un acheteur seul en zone A peut donc obtenir jusqu'à 75 000 € de PTZ sur un appartement neuf. Ces montants sont ceux en vigueur à la date de rédaction et restent à confirmer après le vote de la loi de finances pour 2027 ; notre guide complet du prêt à taux zéro en détaille les conditions de ressources.
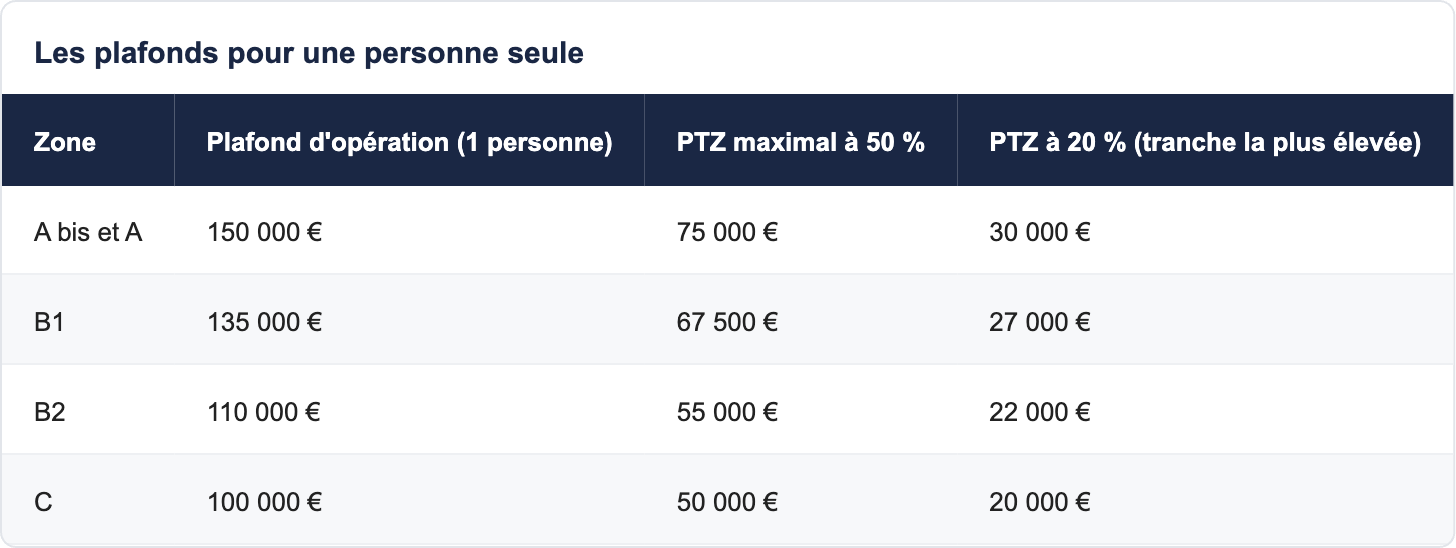
Montants en vigueur à la date de rédaction pour un appartement neuf, sous conditions de ressources. À confirmer après le vote de la loi de finances pour 2027.
La TVA réduite, quand elle est possible
Dans certains quartiers, l'achat d'une résidence principale neuve peut se faire avec une TVA à 5,5 % au lieu de 20 %. Pour un acheteur seul dont les revenus respectent les plafonds, c'est souvent le levier qui rend le projet possible : l'économie avoisine 12 % du prix. Les conditions figurent dans notre page sur la TVA réduite pour l'achat dans le neuf.
Trois profils chiffrés
Profil 1 : 2 500 € net, zone A, sans apport important
Capacité sur 20 ans d'environ 146 000 €, à laquelle peut s'ajouter un PTZ significatif selon la tranche de revenus. Un studio ou un petit T2 neuf est accessible, en particulier dans un programme en TVA réduite. À Carrières-sous-Poissy (78), L'Orée du Parc propose des studios en TVA à 5,5 % à partir de 158 000 €.
Profil 2 : 3 000 € net, zone A, 15 000 € d'apport
Capacité sur 20 ans d'environ 176 000 €, plus l'apport et un éventuel PTZ : un budget de l'ordre de 200 000 à 230 000 € devient envisageable, soit un T2 neuf dans de nombreuses communes de grande couronne. À Villennes-sur-Seine (78), la résidence Seine de Vies affiche 33 logements à partir de 162 000 € ; à Achères (78), Les jardins de Gaia démarrent à 180 000 €.
Profil 3 : 3 500 € net, Genevois français ou vallée de l'Arve
Capacité sur 20 ans d'environ 205 000 €, davantage avec apport et PTZ. À La Roche-sur-Foron (74), la résidence Contemplations propose 47 logements du T2 au T4 à partir de 218 400 €. À Annemasse, Vice Versa démarre à 202 500 €.
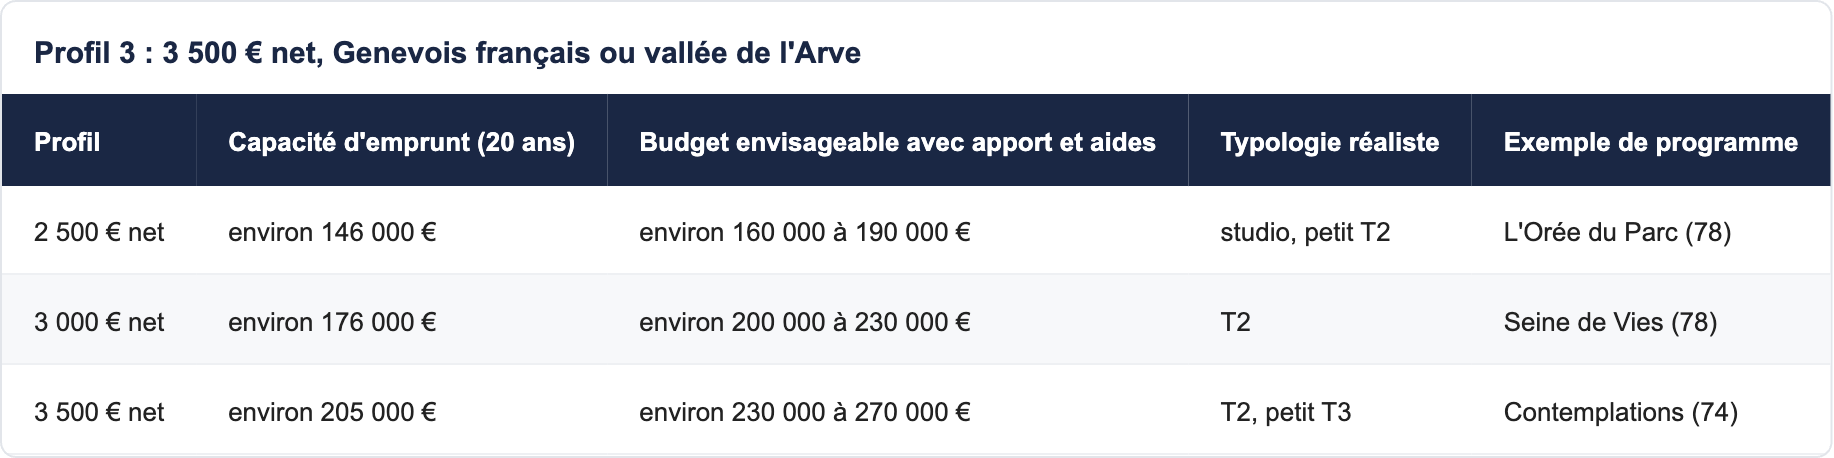
Budgets indicatifs, qui dépendent de l'éligibilité réelle au PTZ, de l'apport et de l'accord de la banque.
Studio ou T2 : quelle typologie quand on vit seul ?
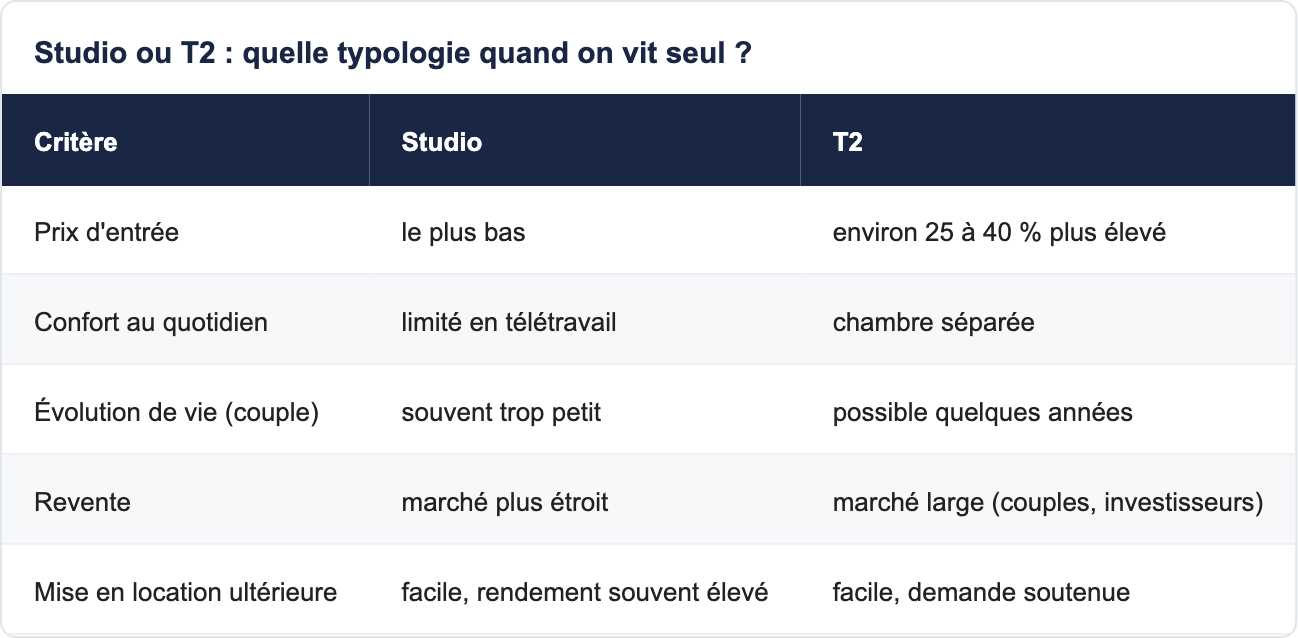
Le studio est la porte d'entrée la plus accessible, mais il se révèle vite étroit si l'on télétravaille ou si la vie évolue. Le T2 offre une vraie séparation entre jour et nuit et se revend ou se reloue plus facilement auprès d'un large public. Quand le budget le permet, le T2 est souvent le choix le plus durable ; quand il ne le permet pas, un studio bien conçu, avec un extérieur, reste une excellente première étape patrimoniale.
Monter un dossier solo qui convainc la banque
Les points regardés en priorité
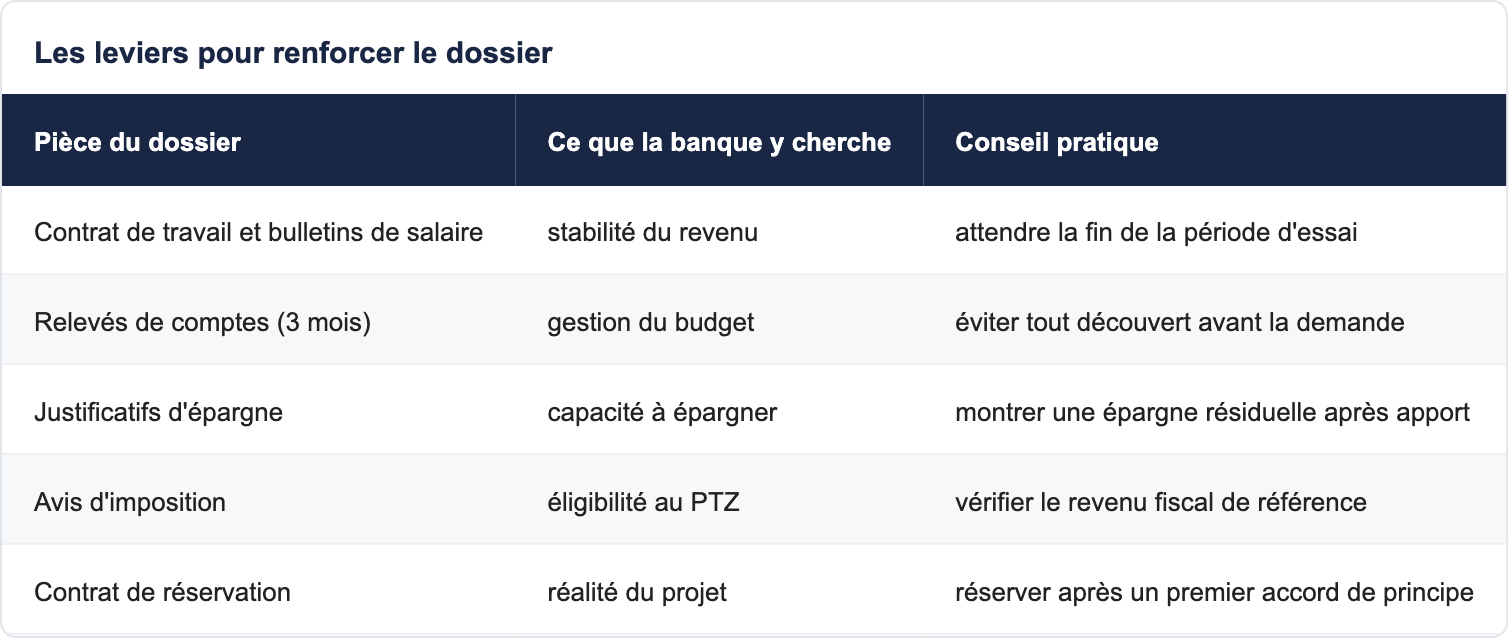
La banque examine la stabilité de l'emploi (contrat à durée indéterminée hors période d'essai, ancienneté), la régularité de l'épargne, la tenue des comptes des trois derniers mois, l'absence de découverts et de crédits à la consommation, et le reste à vivre après mensualité. Un acheteur seul qui épargne régulièrement, même de petites sommes, envoie un signal très positif.
Les leviers pour renforcer le dossier
- Solder les petits crédits à la consommation avant la demande de prêt.
- Montrer une épargne de précaution qui reste disponible après l'apport.
- Mobiliser le prêt Action Logement si votre employeur y cotise.
- Comparer l'assurance emprunteur : la délégation d'assurance peut réduire nettement son coût.
- Envisager une caution familiale ou une donation, dans un cadre clair.
Nos articles sur les cinq leviers qui font accepter un dossier et sur les sept sources d'apport d'un locataire détaillent ces étapes.
L'aide familiale : donation et caution
Les parents ou grands-parents peuvent aider de deux façons. La caution engage la personne qui se porte garante sans sortie d'argent immédiate. La donation renforce l'apport : jusqu'au 31 décembre 2026, un dispositif temporaire permet de donner jusqu'à 100 000 € par donateur, en exonération de droits, pour l'acquisition d'une résidence principale neuve, sous conditions. Nous en détaillons le mode d'emploi dans notre article sur le don familial exonéré pour acheter dans le neuf. Le calendrier étant serré, il faut agir vite si vous envisagez cette solution.
Le cas particulier du parent isolé
Un parent qui élève seul un ou plusieurs enfants achète « seul » au sens de la banque, mais pas au sens des aides. Pour le PTZ, la composition du foyer compte : un parent avec un enfant relève des plafonds de ressources et d'opération d'un foyer de deux personnes, nettement plus élevés que ceux d'une personne seule. En zone A, le plafond d'opération passe ainsi de 150 000 € à 225 000 € pour un foyer de deux personnes, selon les barèmes en vigueur à la date de rédaction. La pension alimentaire perçue peut, selon les établissements, être partiellement prise en compte dans les revenus, à condition d'être fixée par un jugement et versée régulièrement.
Le besoin de surface change aussi la donne : un T3 devient souvent indispensable, ce qui oriente vers des communes où ce produit reste accessible. Les communes de grande couronne et des vallées comme celle de l'Arve offrent des T3 neufs à des prix compatibles avec un seul revenu, surtout lorsque le PTZ joue à plein. Enfin, la sectorisation scolaire et la proximité d'un mode de garde pèsent autant que le prix : mieux vaut un T3 bien placé qu'un T4 qui allonge chaque trajet.
Les pièges à éviter quand on achète seul
- Viser la capacité maximale sans garder de marge : un seul revenu signifie moins d'amortisseur en cas d'imprévu.
- Négliger l'assurance emprunteur, qui couvre 100 % du capital sur votre seule tête.
- Choisir une typologie trop juste pour un projet de vie qui va évoluer dans les trois à cinq ans.
- Sous-estimer les charges : copropriété, taxe foncière après l'exonération temporaire, énergie.
- Réserver avant d'avoir fait vérifier son éligibilité au PTZ et sa capacité d'emprunt.
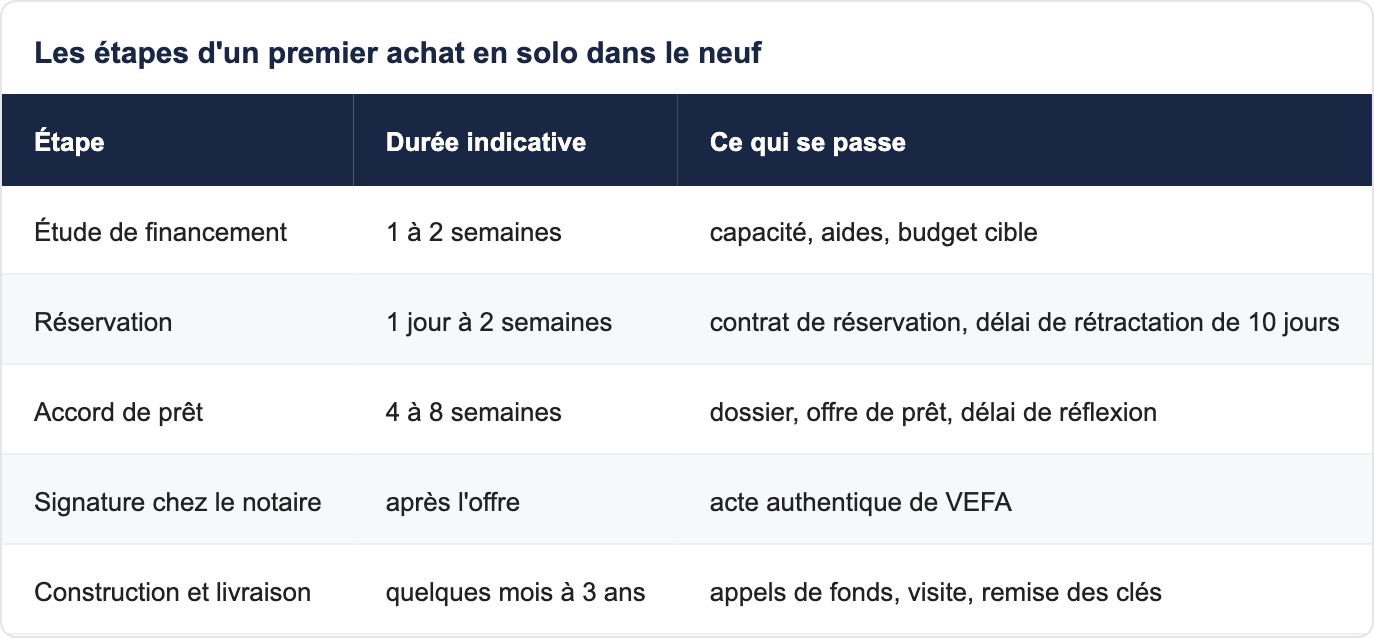
Les étapes d'un premier achat en solo dans le neuf
1. Calculer sa capacité réelle avec un conseiller ou un courtier, aides comprises.
2. Choisir deux ou trois communes compatibles avec son budget et ses trajets.
3. Sélectionner un lot et signer un contrat de réservation avec un dépôt de garantie encadré.
4. Obtenir son offre de prêt, puis signer l'acte authentique chez le notaire.
5. Régler les appels de fonds au fil du chantier, puis réceptionner le logement.
Pourquoi se faire accompagner par Vianova
Un premier achat en solo se joue souvent sur quelques milliers d'euros d'aides et sur la façon de présenter le dossier. Vianova cadre votre budget réel avant de vous montrer des logements, vérifie commune par commune les aides auxquelles vous avez droit (PTZ, prêt Action Logement, prêt d'accession sociale, TVA réduite, aides locales) et vous propose une sélection préparée par un conseiller, pas par un algorithme. Vous achetez au prix promoteur et vous ne payez aucun honoraire. Un conseiller unique vous suit du premier appel à la remise des clés, sans aucune pression commerciale. Pour explorer l'offre, utilisez la carte des programmes neufs ou consultez les aides au premier achat dans le neuf.
Questions fréquentes : acheter seul avec un seul salaire
Peut-on acheter seul avec un SMIC ?
C'est difficile mais pas impossible, notamment en zone B2 ou C, avec un PTZ, une TVA réduite ou un prêt d'accession sociale. Le reste à vivre devient le critère décisif.
Quel salaire pour acheter un studio neuf seul ?
Avec environ 2 500 € net et des aides, un studio entre 150 000 et 180 000 € devient envisageable dans de nombreuses communes, sous réserve de l'accord de la banque.
La banque prête-t-elle plus facilement à un couple ?
Deux revenus rassurent davantage, mais un dossier solo stable, avec une épargne régulière, est tout à fait finançable.
Quel est le PTZ maximal pour une personne seule ?
Dans le cas le plus favorable, 50 % d'un plafond d'opération de 150 000 € en zone A, soit 75 000 €, selon les barèmes en vigueur à la date de rédaction.
Le PTZ est-il ouvert partout pour un appartement neuf ?
Oui, dans toutes les zones depuis le 1er avril 2025, sous conditions de ressources.
Les montants du PTZ vont-ils changer en 2027 ?
Ils dépendent de la loi de finances pour 2027, qui n'est pas encore votée à la date de rédaction. Les chiffres cités sont donc à confirmer.
Faut-il obligatoirement un apport ?
Pas toujours, mais un apport couvrant au moins les frais de notaire facilite nettement l'accord. Dans le neuf, ces frais sont limités à 2 à 3 % du prix.
L'assurance emprunteur coûte-t-elle plus cher seul ?
Elle couvre 100 % du capital sur une seule tête, donc son coût total est plus élevé qu'une couverture partagée. La délégation d'assurance permet souvent de le réduire.
Peut-on emprunter sur 25 ans ?
Oui, la durée maximale recommandée est de 25 ans, et jusqu'à 27 ans dans le neuf lorsque le différé lié à la construction le justifie.
Studio ou T2 pour un premier achat seul ?
Le T2 est souvent plus durable et plus facile à revendre ; le studio reste une bonne première étape si le budget est serré.
Mes parents peuvent-ils m'aider sans payer de droits ?
Un dispositif temporaire permet, jusqu'au 31 décembre 2026, de donner jusqu'à 100 000 € par donateur en exonération pour l'achat d'une résidence principale neuve, sous conditions.
Puis-je acheter seul puis vivre en couple dans le logement ?
Oui. Le logement reste votre bien propre ; un conseil notarial est utile pour organiser la situation du conjoint ou du partenaire.
Le prêt Action Logement est-il accessible seul ?
Oui, si votre employeur du secteur privé y cotise et que vous remplissez les conditions.
Combien de temps prend un premier achat dans le neuf ?
Quelques semaines pour réserver et obtenir le prêt, puis le temps de construction, de quelques mois à trois ans selon le programme.
Vianova est-elle payante pour un primo-accédant ?
Non : vous ne payez aucun honoraire et vous achetez au prix promoteur.
Par où commencer ?
Par une estimation de ce que votre loyer actuel pourrait financer, puis par une étude de financement avec un conseiller.
Conclusion
Acheter seul avec un seul salaire demande plus de méthode qu'un achat à deux, mais le neuf offre exactement les outils qui manquent à l'acheteur solo : frais de notaire réduits, PTZ ouvert dans toutes les zones pour un appartement, TVA réduite dans certains quartiers et logements livrés sans travaux. En partant de votre salaire réel, en choisissant une typologie durable et en présentant un dossier solide, le premier achat devient souvent plus proche qu'on ne le pense. Commencez par mesurer ce que votre loyer pourrait devenir comme mensualité, parcourez nos autres conseils pour un premier achat, puis contactez un conseiller Vianova pour une étude gratuite.