Chaque semaine, nous faisons le tri dans l'actualité économique et fiscale pour ne garder que ce qui change concrètement la donne pour un acheteur ou un investisseur dans le neuf, et nous la relions aux logements réellement disponibles dans les villes concernées.
Cette semaine, trois sujets dominent : la remontée des taux de crédit, qui atteint un nouveau palier en ce début novembre ; le rejet du projet de loi de finances pour 2027 par l'Assemblée nationale, qui laisse en suspens le PTZ parentalité et la prolongation des donations exonérées ; et les hausses annoncées des primes d'assurance habitation pour 2027. Avec, en contrepoint, une bonne nouvelle régionale : l'Occitanie garde les taux les plus bas de France.
Cet article est une information générale. Il ne constitue ni un conseil en investissement, ni une recommandation d'achat ou de vente d'un produit financier.
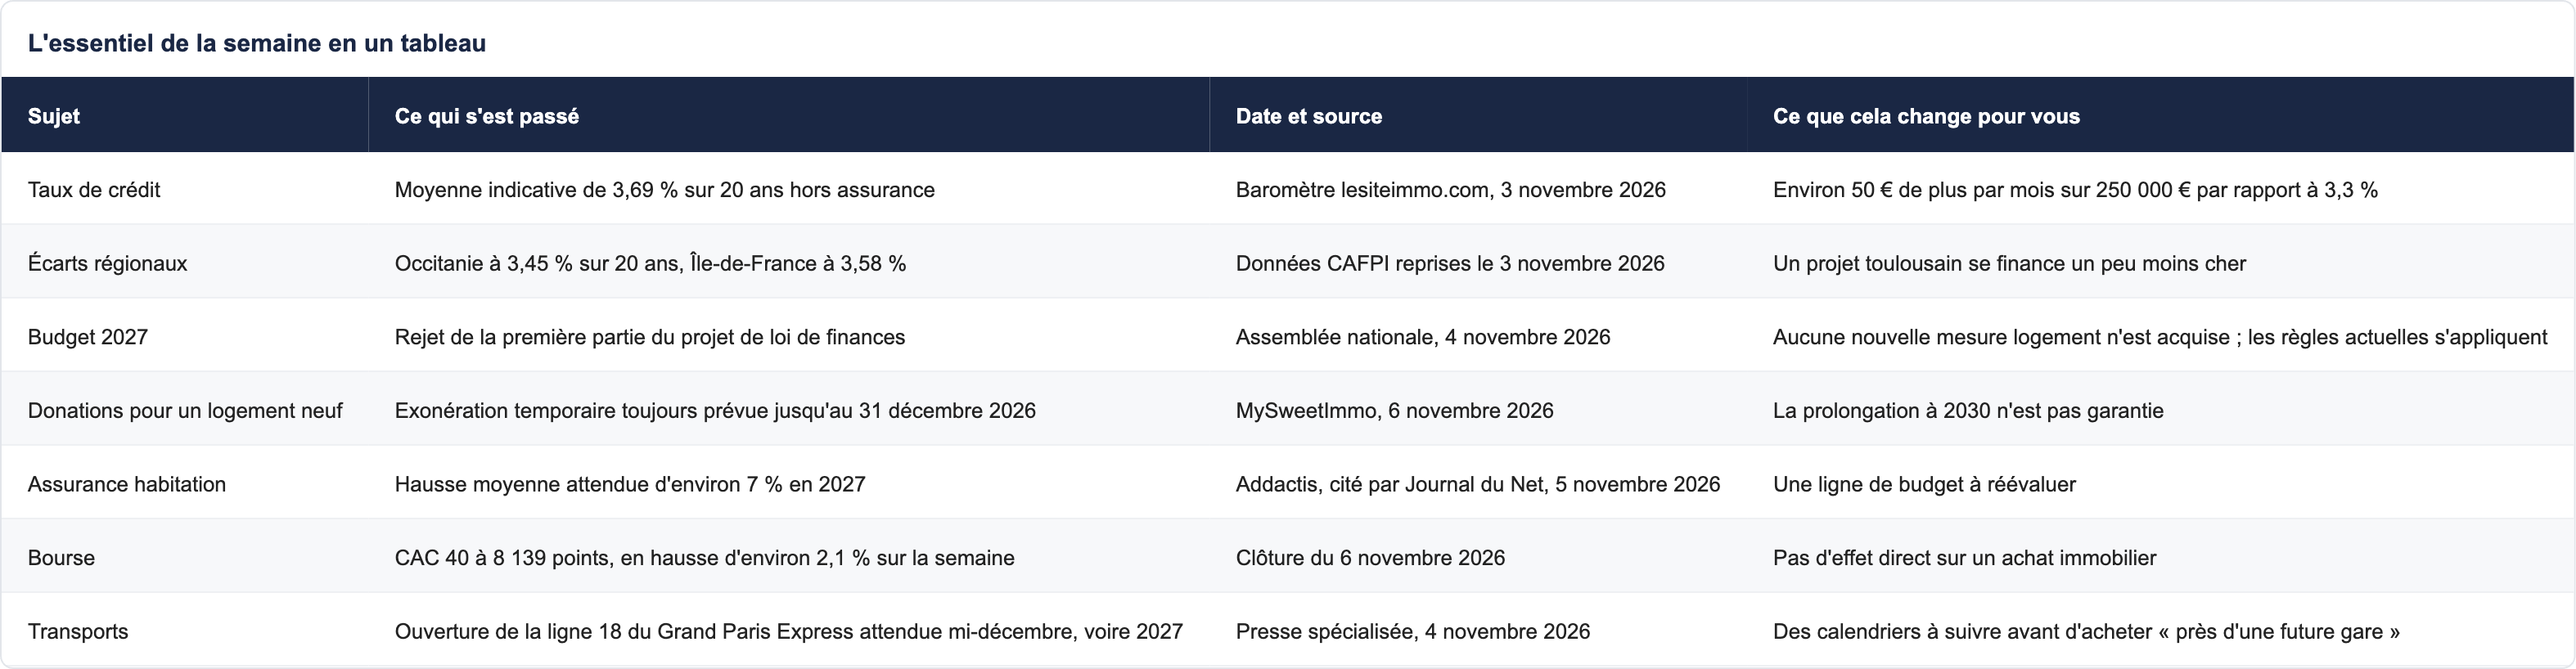
L'essentiel de la semaine en un tableau
Crédit immobilier : un nouveau palier, mais un marché qui reste ouvert
Les chiffres de début novembre
Selon le baromètre publié le 3 novembre 2026, qui fait la moyenne des relevés de trois courtiers, les taux moyens indicatifs atteignent 3,51 % sur 15 ans, 3,69 % sur 20 ans et 3,80 % sur 25 ans, hors assurance. Les écarts entre courtiers tiennent à leurs méthodes : CAFPI relève 3,61 % sur 20 ans pour les financements obtenus en octobre, Pretto 3,76 % et Meilleurtaux 3,71 % pour les conditions proposées en début de mois.
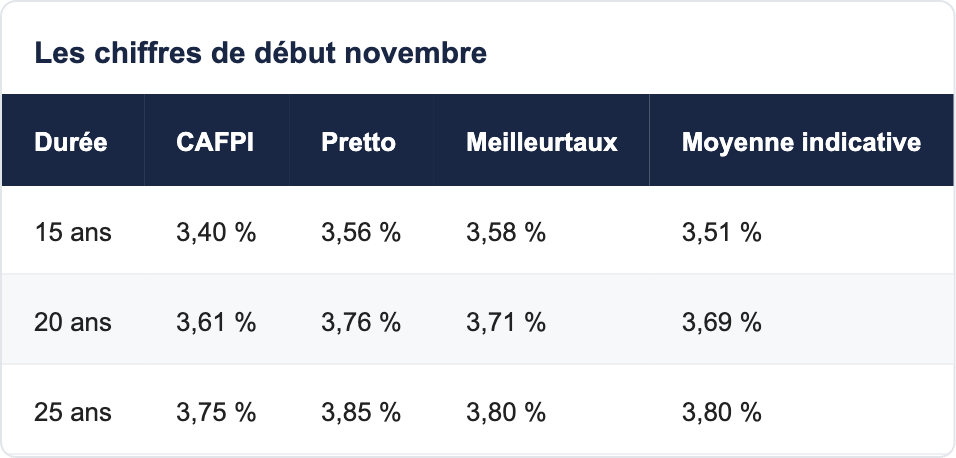
Source : baromètre du crédit immobilier lesiteimmo.com, 3 novembre 2026. Taux nominaux indicatifs, hors assurance.
La tendance est nette : chez CAFPI, le taux moyen sur 20 ans est passé de 3,26 % au 4e trimestre 2025 à 3,43 % au 3e trimestre 2026, puis à 3,61 % en octobre.
Pourquoi les taux montent
La principale explication se trouve sur le marché obligataire. Le rendement de l'emprunt d'État français à dix ans (OAT) a dépassé 5 % en octobre, avec un point à 5,13 % le 22 octobre selon CAFPI, dans un contexte de tensions sur les finances publiques. Les banques, qui se financent en partie sur ces marchés, répercutent progressivement ce coût. La Banque centrale européenne a, de son côté, maintenu ses taux directeurs lors de sa réunion du 29 octobre.
Sur le salon RENT, le 8 novembre, le délégué général de la Fédération du courtage en crédit, Bruno Rouleau, estimait au micro de MySweetImmo que la hausse « n'est sans doute pas terminée ». Le président de la FNAIM, Loïc Cantin, décrivait pour sa part un marché « en hibernation ».
Ce que coûte la hausse, en euros
Sur un emprunt de 250 000 € sur 20 ans, passer de 3,3 % (l'hypothèse de calcul que nous utilisons dans nos simulations) à 3,69 % augmente la mensualité d'environ 50 € hors assurance, et le coût total des intérêts d'environ 12 000 €.
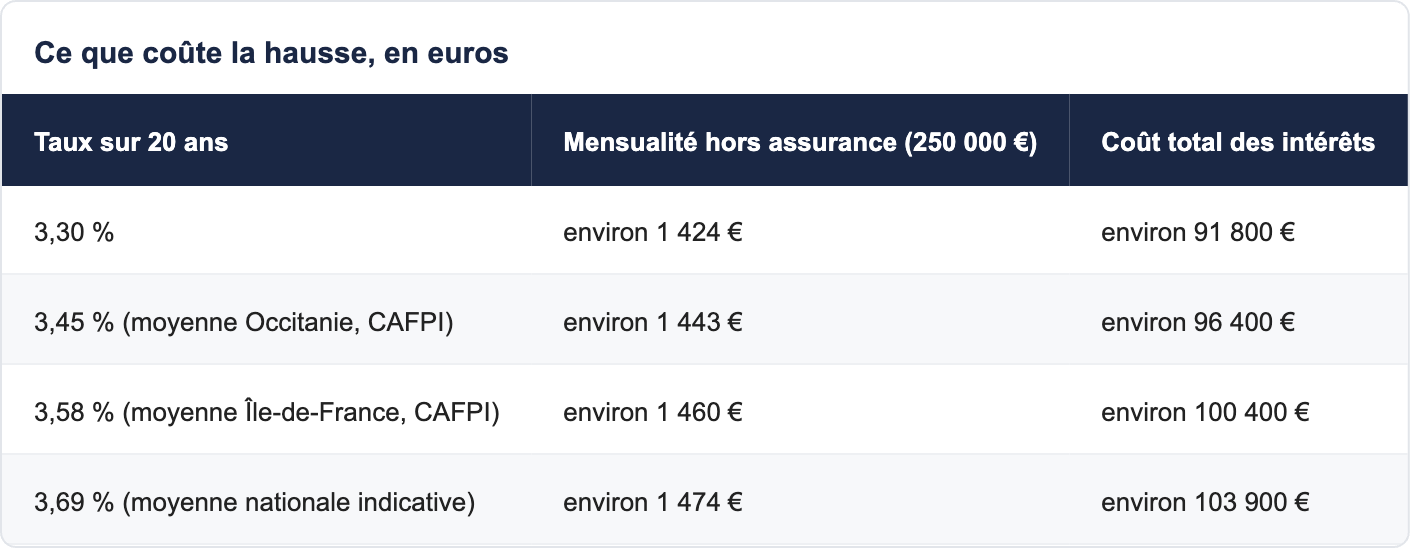
Calculs Vianova, prêt amortissable à mensualités constantes.
Les profils ne sont pas égaux face à la hausse
Pretto relève un taux moyen de 4,07 % sur 25 ans pour les ménages déclarant moins de 40 000 € de revenus annuels, contre 3,53 % au-delà de 120 000 €. Pour un primo-accédant aux revenus modestes, cela renforce l'intérêt des leviers qui réduisent le montant emprunté : TVA à 5,5 % quand elle est possible, prêt à taux zéro, apport familial.
Notre article sur les trois leviers pour préserver votre pouvoir d'achat détaille ces solutions, et notre analyse louer ou acheter quand les taux remontent mesure l'effet d'un demi-point de taux sur la décision.
Budget 2027 : un rejet à l'Assemblée, des mesures logement en suspens
Ce qui s'est passé le 4 novembre
Le mercredi 4 novembre 2026, l'Assemblée nationale a rejeté la première partie du projet de loi de finances pour 2027, consacrée aux recettes. Sans elle, les députés n'ont pas pu examiner la seconde partie : le texte s'arrête là en première lecture. Selon MySweetImmo, le Sénat doit reprendre l'examen à partir du 20 novembre, sous réserve de sa transmission.
Conséquence pratique, résumée par la même source : aucune des nouvelles mesures logement débattues ces dernières semaines n'est acquise. Les règles actuelles continuent de s'appliquer.
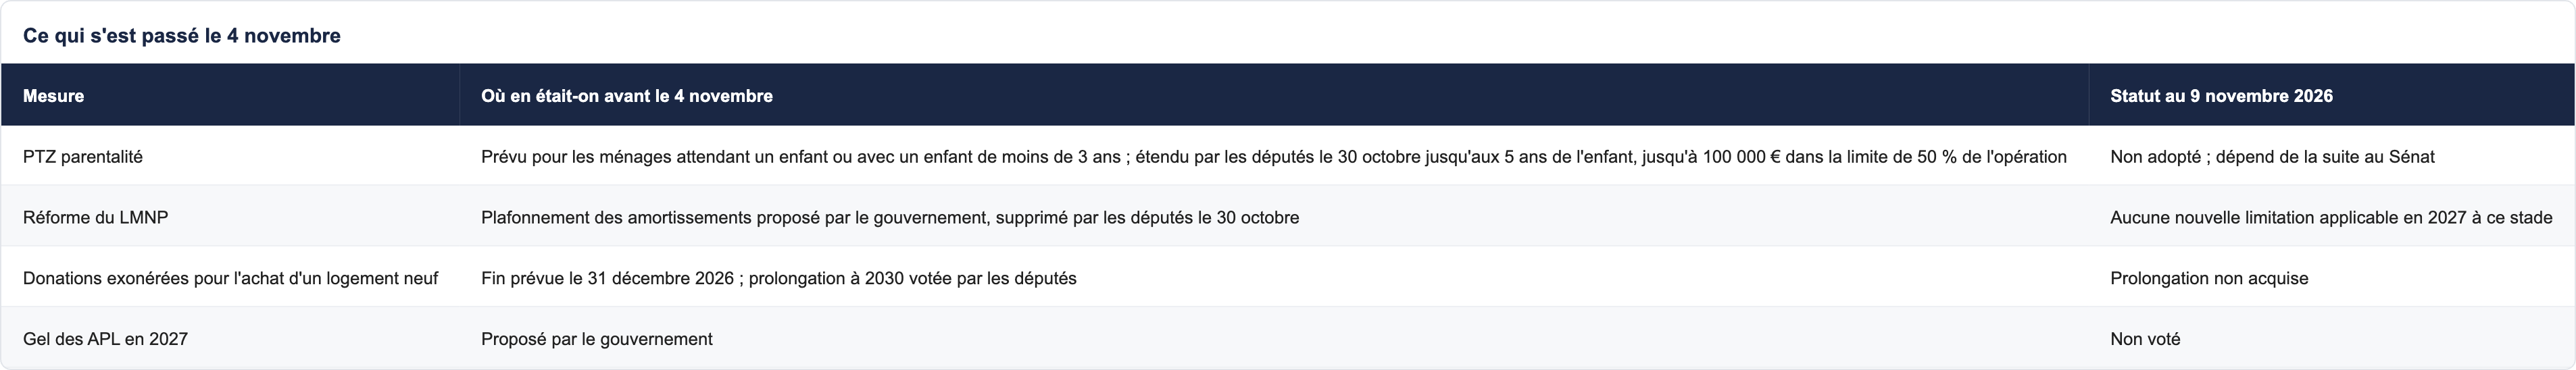
Source : MySweetImmo, 6 novembre 2026 ; notaires et presse spécialisée pour le détail des amendements du 30 octobre.
Le point d'attention le plus concret : les donations avant le 31 décembre
Depuis 2025, un dispositif temporaire permet, sous conditions, de recevoir des sommes d'argent d'un parent ou d'un proche en exonération de droits de donation, si elles servent notamment à acheter un logement neuf en résidence principale. En l'état du droit, il prend fin le 31 décembre 2026.
Pour une famille qui prépare un apport, la prudence consiste à raisonner sur la règle en vigueur, pas sur une prolongation incertaine. Si une donation est envisagée pour financer l'achat d'un logement neuf, parlez-en dès maintenant à votre notaire : les conditions d'utilisation des fonds sont précises et le calendrier de fin d'année est serré. Notre article sur les sources d'apport à mobiliser replace la donation parmi les autres solutions.
Le PTZ actuel reste disponible
Le rejet du budget ne supprime pas le prêt à taux zéro existant : il reste ouvert pour un premier achat dans le neuf, y compris en appartement dans toutes les zones depuis avril 2025, sous conditions de ressources. Les montants et plafonds en vigueur sont décrits dans notre guide du prêt à taux zéro ; ce sont ceux applicables à la date de rédaction, à confirmer après le vote définitif de la loi de finances.
Pour les investisseurs, le dispositif Jeanbrun, promulgué le 20 février 2026, et le régime LMNP décrit dans notre guide LMNP restent les cadres de référence. Nous avions détaillé les propositions du budget dans un précédent article ; cette semaine change leur statut, pas leur contenu.
Assurance : les primes habitation devraient encore augmenter en 2027
Selon le cabinet Addactis, cité par le Journal du Net le 5 novembre 2026, la prime moyenne d'assurance habitation progresserait d'environ 7 % en 2027 ; le cabinet Facts & Figures anticipe plutôt 5 à 6 % pour la multirisque habitation. La contribution au Fonds de garantie des victimes, prélevée sur chaque contrat, passera de 6,50 € à 8,50 € au 1er janvier 2027. Les assureurs invoquent des sinistres plus fréquents et plus coûteux, notamment dans les zones exposées au retrait-gonflement des argiles.
Ces chiffres sont des projections nationales : votre contrat peut évoluer différemment. Deux réflexes utiles :
- Pour l'assurance habitation, comparer les offres à l'échéance, en particulier lors d'un emménagement dans le neuf, où vous souscrivez un nouveau contrat.
- Pour l'assurance emprunteur, se rappeler que la loi Lemoine permet depuis 2022 d'en changer à tout moment : avec des taux de crédit plus élevés, c'est l'un des rares postes sur lesquels l'emprunteur garde la main.
Bourse et entreprises : une semaine positive malgré un vendredi agité
Le CAC 40 a terminé la semaine du 2 au 6 novembre 2026 à 8 139 points, en hausse d'environ 2,1 % sur cinq séances, malgré un recul de 0,81 % le vendredi, lié selon la presse financière aux doutes des marchés américains sur la rentabilité des investissements dans l'intelligence artificielle.
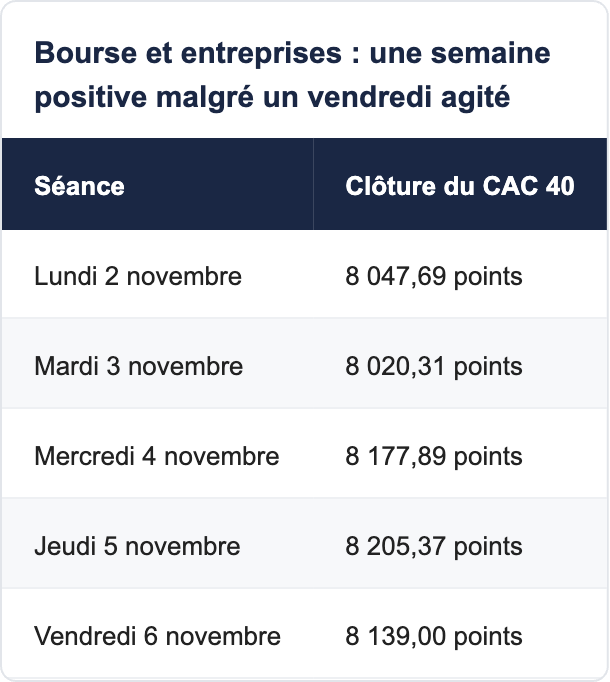
Source : relevés de clôture publiés par Zonebourse, BFM Bourse et Moneyvox.
Pour un acheteur immobilier, ces mouvements n'ont pas d'effet direct. Ce qui compte davantage, c'est le niveau des taux à long terme, évoqué plus haut. Rappel : cet article n'est pas un conseil en investissement, et nous ne recommandons l'achat ou la vente d'aucun titre.
Territoires à suivre cette semaine
Île-de-France : le Grand Paris Express avance, à des rythmes différents
Selon un article publié le 4 novembre 2026, la Société des grands projets a remis la ligne 18 (Massy-Palaiseau – Christ de Saclay pour le premier tronçon) à Île-de-France Mobilités le 13 octobre ; son ouverture est attendue à la mi-décembre 2026, voire en 2027, sous réserve des dossiers de sécurité. Pour les lignes 16 et 17, le calendrier révisé fin septembre prévoit des premières mises en service à l'automne 2028.
Ce qu'il faut en retenir pour un projet d'achat : la valeur d'une future gare se joue sur sa date réelle d'ouverture et sur son trajet. Notre méthode pour évaluer l'effet transport avant d'acheter près d'une future gare aide à ne pas payer trop tôt une promesse. Les programmes de l'Essonne, département de la ligne 18, sont sur notre page programmes neufs en Essonne.
Est du Val-d'Oise : l'emploi aéroportuaire toujours soutenu
Le 6 novembre 2026, la plateforme Hellowork recensait 144 offres d'emploi pour la recherche « aéroport Roissy » : sûreté, escale, logistique, maintenance, commerce. Le bassin de Roissy reste l'un des moteurs de l'emploi du nord francilien, et la demande de logements des salariés de la plateforme se reporte sur les communes voisines, dont Goussainville, desservie par le RER D.
Ouest toulousain : les taux les plus bas et un forum de l'emploi
L'Occitanie affiche le taux moyen sur 20 ans le plus bas de France selon les données CAFPI de début novembre (3,45 %), devant Provence-Alpes-Côte d'Azur (3,50 %), quand la Bretagne atteint 3,87 %. À Toulouse, le Forum Place de l'Emploi réunit une quarantaine d'entreprises le 10 novembre 2026 à la salle Jean-Mermoz. L'aéronautique, avec un objectif d'environ 870 livraisons d'avions commerciaux affiché par Airbus pour 2026, continue de structurer l'emploi de l'ouest toulousain.
Ce que cela change pour votre projet
Si vous achetez votre résidence principale
- Ne différez pas par principe : les courtiers interrogés n'anticipent pas de baisse rapide des taux. En revanche, comparez plusieurs banques : les écarts entre établissements et entre régions dépassent souvent l'effet de la hausse d'un mois.
- Activez les leviers qui réduisent le capital emprunté : TVA à 5,5 % (voir notre guide de la TVA réduite dans le neuf), PTZ actuel, donation familiale avant le 31 décembre 2026 si elle est envisagée.
- Intégrez la hausse de l'assurance habitation et les charges dans votre budget mensuel, pas seulement la mensualité de crédit.
Si vous hésitez encore entre louer et acheter, notre simulateur louer ou acheter compare les deux options avec vos chiffres.
Si vous investissez
- Le cadre LMNP ne change pas à ce stade pour 2027, mais la réforme peut revenir au Sénat : évitez de bâtir un plan sur une hypothèse fiscale non votée.
- La hausse des taux pèse sur la rentabilité : raisonnez en rentabilité nette après crédit, charges et fiscalité. Notre page investir dans l'immobilier neuf présente la méthode.
Les programmes à regarder dans les villes concernées
Nous avons vérifié, le 9 novembre 2026, les logements disponibles dans deux villes directement concernées par l'actualité de la semaine : une commune d'Île-de-France éligible à la TVA réduite et proche du bassin de Roissy, et une commune de l'ouest toulousain où le crédit est le moins cher de France.
Goussainville (Val-d'Oise) : 117 logements, TVA à 5,5 % possible
Quatre résidences y affichent des prix en TVA réduite, de 173 300 € pour un T2 de 36,55 m² aux Marquises à 300 675 € pour un T4 de 82,62 m² à Carré Coubertin. Au Plaza, un T4 de 82,11 m² ressort à 261 992 € en TVA réduite, soit 3 191 €/m².
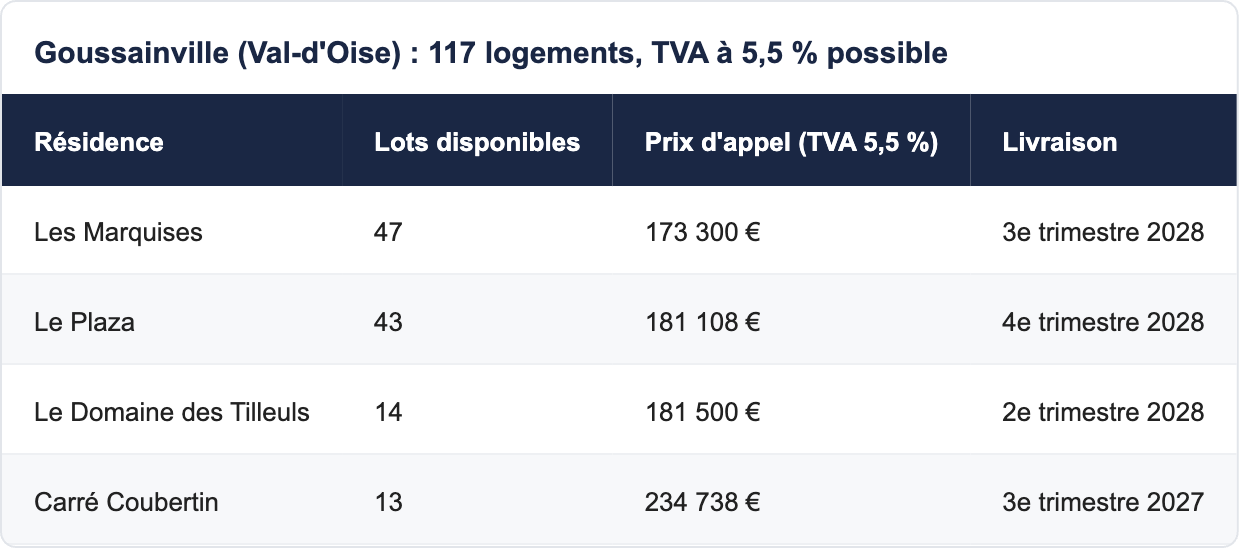
Fiches détaillées des résidences : Les Marquises, Le Plaza, Le Domaine des Tilleuls et Carré Coubertin.
Avec le taux moyen francilien relevé par CAFPI (3,58 %), le T3 A108 du Plaza (66,29 m², 220 671 € en TVA réduite) représente une mensualité d'environ 1 247 €, assurance comprise, avec 10 % d'apport. Toutes les résidences sont sur la page Goussainville.
Tournefeuille (Haute-Garonne) : 18 appartements près de la Ramée
Trois résidences y proposent encore des appartements : Écrin Boisé (5 lots, dès 189 000 €), Arborescence (11 lots, dès 247 000 €) et Les Roitelets (2 lots, dès 205 900 €). Avec le taux moyen de l'Occitanie (3,45 %), le T3 D11 d'Écrin Boisé (59,44 m², 245 700 €) représente une mensualité d'environ 1 373 €, assurance comprise, avec 10 % d'apport.
Le détail des lots est sur la page Tournefeuille, et l'ensemble de l'offre sur la carte des programmes neufs.
Nos conseillers comparent ces lots avec vous et vérifient votre éligibilité à la TVA réduite et au PTZ. Vous ne payez aucun honoraire. Vous achetez au prix du promoteur.
Questions fréquentes
Quel est le taux moyen d'un crédit immobilier en novembre 2026 ?
Autour de 3,69 % sur 20 ans hors assurance selon la moyenne indicative publiée le 3 novembre par lesiteimmo.com (3,61 % chez CAFPI, 3,76 % chez Pretto, 3,71 % chez Meilleurtaux).
Les taux vont-ils continuer à monter ?
Personne ne peut l'affirmer. Plusieurs représentants du courtage estiment que la hausse n'est sans doute pas terminée, en lien avec le niveau élevé des taux d'État à long terme.
Le budget 2027 a-t-il été rejeté ?
L'Assemblée nationale a rejeté la première partie du projet de loi de finances le 4 novembre 2026. Le parcours parlementaire se poursuit au Sénat, qui doit reprendre l'examen à partir du 20 novembre selon la presse spécialisée.
Le PTZ parentalité à 100 000 € existe-t-il ?
Non, pas à ce jour. Il a été voté par les députés sous forme d'amendements, mais le budget n'est pas adopté. Le PTZ actuel reste applicable.
Peut-on encore bénéficier d'une donation exonérée pour acheter un logement neuf ?
Le dispositif temporaire est prévu jusqu'au 31 décembre 2026 en l'état du droit. Sa prolongation n'est pas acquise : parlez-en à votre notaire sans attendre.
La réforme du LMNP s'applique-t-elle en 2027 ?
À ce stade, aucune nouvelle limitation des amortissements n'est applicable : les députés ont supprimé la mesure le 30 octobre. Elle pourrait toutefois revenir au Sénat.
Dans quelle région emprunte-t-on le moins cher ?
Selon les données CAFPI de début novembre 2026, en Occitanie (3,45 % sur 20 ans), devant Provence-Alpes-Côte d'Azur (3,50 %).
L'assurance habitation va-t-elle augmenter en 2027 ?
Les cabinets spécialisés anticipent une hausse moyenne de 5 à 7 % selon les études, plus une hausse de 2 € de la contribution au Fonds de garantie des victimes au 1er janvier 2027.
Peut-on changer d'assurance emprunteur pour compenser la hausse des taux ?
Oui, la loi Lemoine permet de changer d'assurance emprunteur à tout moment, à garanties équivalentes. C'est un levier à étudier avec votre courtier.
La hausse de la Bourse a-t-elle un effet sur l'immobilier ?
Pas directement. Pour un acheteur, ce sont les taux à long terme, plus que les indices boursiers, qui influencent le coût du crédit.
Faut-il attendre pour acheter ?
Attendre une baisse des taux est un pari. Ce qui est certain, c'est la date de fin de certains dispositifs (donations exonérées au 31 décembre 2026) et la disponibilité limitée de certains lots. Faites vos simulations avec votre courtier.
Quand ouvrira la ligne 18 du Grand Paris Express ?
Son ouverture est attendue à la mi-décembre 2026, voire en 2027, selon les informations publiées début novembre.
En résumé
La semaine confirme un crédit plus cher et un cadre fiscal 2027 encore incertain. Mais elle rappelle aussi que les leviers existent : comparer les banques, profiter des dispositifs en vigueur avant leur échéance, choisir une ville où l'offre et le financement jouent en votre faveur. Nous refaisons ce point chaque lundi pour vous aider à décider sur des faits, pas sur des rumeurs.
Sources : baromètre du crédit immobilier lesiteimmo.com (3 novembre 2026, données CAFPI, Pretto, Meilleurtaux) ; MySweetImmo, « Budget 2027 rejeté » (6 novembre 2026) et podcasts RENT 2026 (8 novembre 2026) ; Journal du Net (5 novembre 2026) d'après Addactis et Facts & Figures ; relevés de clôture du CAC 40 (Zonebourse, BFM Bourse, Moneyvox, 6 novembre 2026) ; article sur le calendrier du Grand Paris Express (4 novembre 2026) ; Hellowork (6 novembre 2026) ; agenda du Forum Place de l'Emploi Toulouse ; Airbus, objectifs 2026 (AFP, février 2026) ; fiches programmes Vianova (relevé du 9 novembre 2026). Article d'information, non constitutif d'un conseil en investissement.